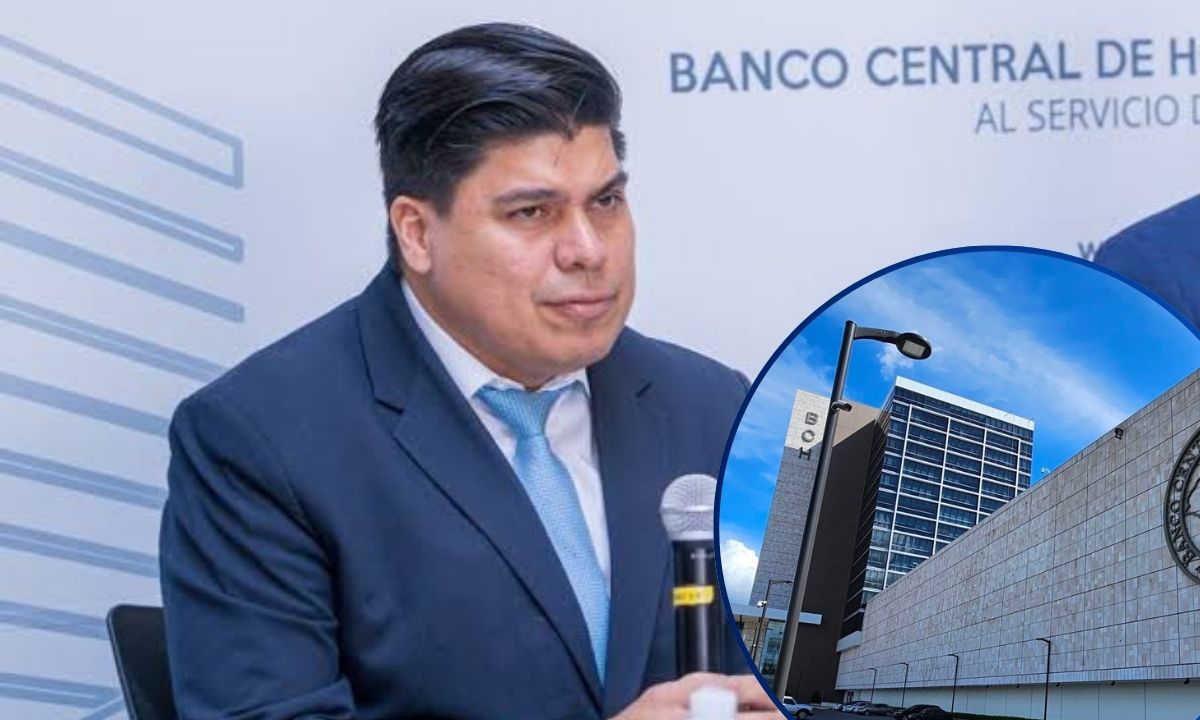
Durante entrevista telefónica con HCH, el presidente del Banco Central de Honduras, Roberto Fernando Lagos Mondragón, defendió el reciente ajuste de 25 puntos básicos en la Tasa de Política Monetaria (TPM).
El funcionario hizo un contraste directo con la administración del gobierno anterior en 2024, señalando que en ese entonces se realizaron aumentos bruscos de choque que sumaron 275 puntos básicos en menos de dos meses (pasando la TPM del 3% al 5.75%).
A diferencia de las decisiones pasadas, Lagos Mondragón enfatizó que el ajuste actual es una medida progresiva, calculada y “calibrada”. Según explicó, este abordaje evita choques abruptos en la economía y busca mantener una postura de política monetaria en una “zona neutral”, previniendo contracciones o expansiones desordenadas del dinero.
El titular del BCH rechazó los señalamientos sobre un encarecimiento inmediato de los créditos, argumentando que no se puede hablar de alzas en las tasas de interés sin considerar la liquidez general del sistema.
Detalló que la liquidez de largo plazo en el sistema bancario aumentó de aproximadamente 130 mil millones a casi 150 mil millones de lempiras, lo que ofrece un respaldo suficiente para no presionar las tasas activas a la subida.
Asimismo, destacó que las métricas del BCH reflejan una recuperación económica constante. Mencionó que el crédito total del sistema financiero crece a un ritmo del 8% interanual, mientras que el crédito destinado específicamente al sector empresarial presenta una tasa de crecimiento de entre el 11.5% y 12% interanual.
Otro punto central abordado fue el mercado de divisas. El presidente del BCH recordó que en 2024 existía un déficit de dólares debido a que las tasas locales estaban por debajo de las internacionales (como las de la Reserva Federal de Estados Unidos), provocando salida de capitales. Con la calibración actual, asegura que se frena dicho drenaje y se garantiza certidumbre a las empresas e importadores para acceder a la moneda extranjera.
Respecto a las críticas sobre el orden de las herramientas aplicadas, defendió el uso primario de la TPM en lugar de encajes bancarios. Argumentó que la TPM es el instrumento idóneo de señalización previa, reservando el encaje como una herramienta secundaria, a diferencia de los errores de coordinación cometidos en gestiones pasadas.
Finalmente, ante la pregunta sobre el impacto en el ciudadano común, reiteró que la medida es preventiva y tiene como fin primordial atenuar las presiones inflacionarias y el aumento indiscriminado de precios.
Agregó que el BCH actúa en el ámbito de la política monetaria, mientras que la supervisión y control del comportamiento de las tasas del sistema financiero corresponden a la Comisión Nacional de Bancos y Seguros (CNBS).